「ふるさと納税をしたいけれど、自分はいくらまで寄付できるの?」「年収500万円なら何万円まで大丈夫?」と迷っていませんか?
ふるさと納税は、お米やお肉、日用品などの返礼品を選べる魅力的な制度ですが、寄付する金額を間違えると、思っていたより自己負担が増えることがあります。
結論からいうと、ふるさと納税の寄付金額そのものに一律の上限はありません。ただし、実質自己負担2,000円で済む寄付額には、年収や家族構成などに応じた上限があります。
例えば、給与年収500万円で独身または共働きの方なら、従来の公表早見表では年間約61,000円が目安です。一方、配偶者控除の対象となる配偶者がいる場合は約49,000円となります。
ただし、これらは一定の条件で計算した参考値です。2026年の実際の控除上限額は、その年に適用される税制や各種控除によって変わるため、早見表の金額がそのまま確定するわけではありません。
この記事では、ふるさと納税はいくらまでできるのかを、年収別の早見表、源泉徴収票での確認方法、上限額を超えた場合の具体例とともに解説します。
まずは目安を確認し、最後に自分の条件でシミュレーションすれば、寄付額を決めやすくなりますよ。
ふるさと納税はいくらまでできる?最初に知っておきたい上限額の仕組み
ふるさと納税の「上限額」という言葉には、少し誤解しやすいところがあります。
まずは、寄付できる金額と税金の控除を受けられる金額の違いを押さえておきましょう。
寄付できる金額そのものに一律の上限はない
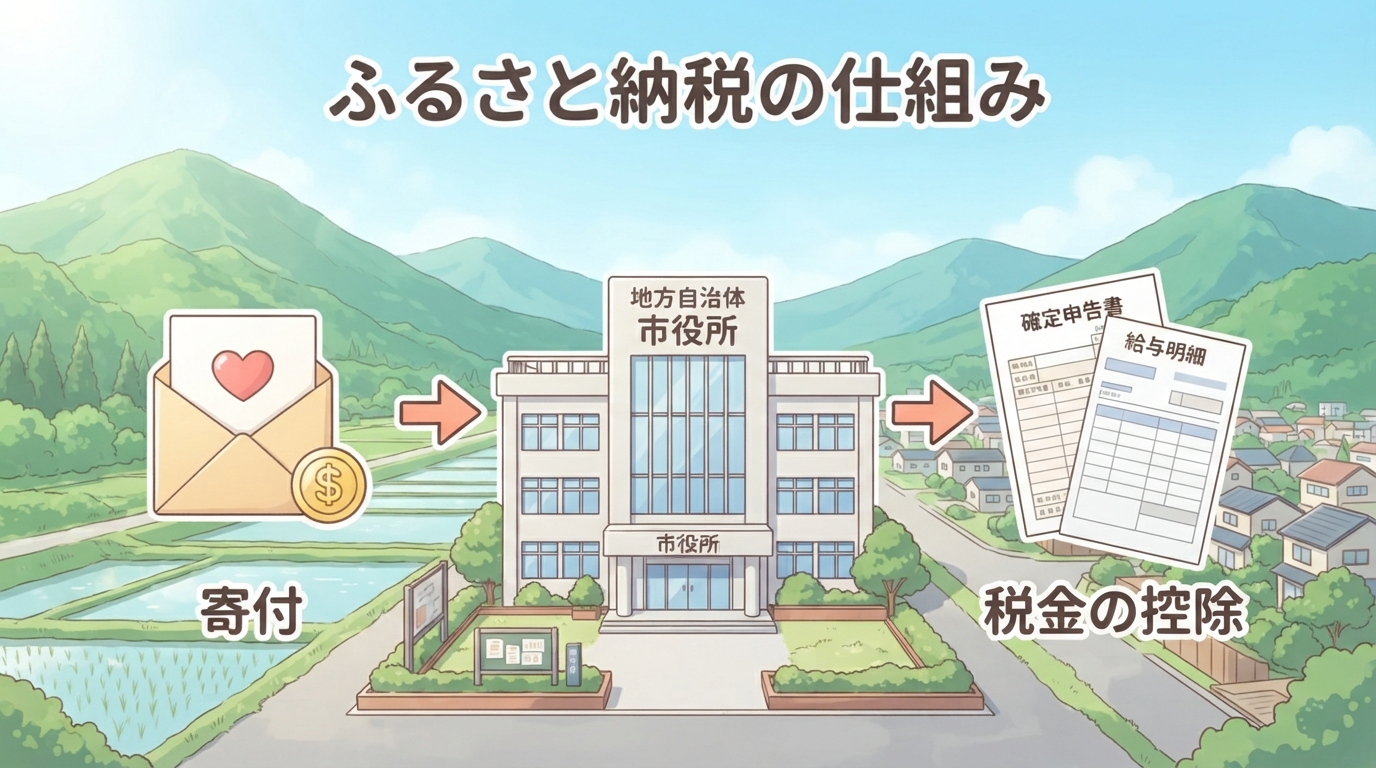
ふるさと納税は、自分で選んだ自治体に寄付をする制度です。
そのため、例えば年間5万円までしか寄付できない、10万円を超えると申し込めない、といった全国共通の寄付金額の上限が設けられているわけではありません。
ただし、返礼品ごとの受付条件や寄付金額の設定は別です。また、寄付した金額がすべて税金から控除されるわけでもありません。
ここで重要になるのが、控除上限額です。
実質自己負担2,000円で済む金額には上限がある
ふるさと納税では、一定の条件を満たすと、年間の寄付総額から原則2,000円を差し引いた部分について、所得税や住民税から控除を受けられます。
例えば、控除上限額が5万円の方が、その年に合計5万円を寄付した場合を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 年間の寄付総額 | 50,000円 |
| 税金から控除される金額 | 48,000円 |
| 実質自己負担 | 2,000円 |
このように、条件を満たして控除上限額の範囲内に収まれば、年間の実質自己負担は原則2,000円となります。
なお、2,000円は返礼品1件ごとではなく、その年のふるさと納税全体に対する自己負担額です。
1万円の寄付を5回しても、合計5万円の寄付として考えます。寄付のたびに2,000円ずつ自己負担する仕組みではありません。
ふるさと納税はいくらまで?年収別の控除上限額早見表
「結局、自分の年収ならいくらまで寄付できるの?」という方のために、年収別の目安をまとめました。
次の表は、総務省の公表資料をもとに自治体でも案内されている、給与所得者向けの従来の控除上限額の目安です。
2026年の寄付額を確定する表ではありません。税制改正や実際の所得控除によって結果が異なる場合があるため、金額の目安をつかむために利用してください。
年収300万円〜1,000万円の上限額一覧
| 給与年収 | 独身・共働き | 夫婦 | 夫婦+高校生1人 |
|---|---|---|---|
| 300万円 | 28,000円 | 19,000円 | 11,000円 |
| 400万円 | 42,000円 | 33,000円 | 25,000円 |
| 500万円 | 61,000円 | 49,000円 | 40,000円 |
| 600万円 | 77,000円 | 69,000円 | 60,000円 |
| 700万円 | 108,000円 | 86,000円 | 78,000円 |
| 800万円 | 129,000円 | 120,000円 | 110,000円 |
| 900万円 | 152,000円 | 143,000円 | 132,000円 |
| 1,000万円 | 180,000円 | 171,000円 | 157,000円 |
※総務省の公表資料に基づく従来の参考早見表です。給与所得者で住宅ローン控除や医療費控除などがないケースを想定し、社会保険料控除を給与収入の15%として計算した目安です。2026年の確定上限額を示すものではありません。
※「独身・共働き」は配偶者控除を受けていないケース、「夫婦」は配偶者控除の対象となる配偶者がいるケースです。「夫婦+高校生1人」は配偶者控除と高校生年代の子どもの扶養控除を想定しています。
例えば年収400万円なら、独身の場合は約42,000円、配偶者控除の対象となる配偶者がいる場合は約33,000円という違いがあります。
ただし、早見表はあくまで目安です。同じ年収でも社会保険料やiDeCo、医療費控除などによって実際の上限額は変わります。
年収500万円ならいくらまで寄付できる?
年収500万円の方は、家族構成による違いを具体的に見てみましょう。
- 独身・共働き:従来の目安は約61,000円
- 配偶者控除の対象となる配偶者がいる:従来の目安は約49,000円
- 配偶者控除の対象となる配偶者と高校生1人を扶養:従来の目安は約40,000円
同じ年収500万円でも、家族構成によって目安に差が出ることがわかります。
「年収500万円だから6万円まで大丈夫」と一律に判断せず、自分がどの条件に当てはまるかを確認してくださいね。
中学生以下の子どもがいる場合はどうなる?
小学生や中学生の子どもがいる家庭では、「子どもの人数だけ上限額が下がるの?」と気になりますよね。
所得税・住民税の扶養控除は、原則として16歳以上の扶養親族が対象です。
そのため、中学生以下の子どもがいることだけで、早見表の控除上限額が必ず下がるわけではありません。
例えば、給与年収500万円で配偶者控除を受けておらず、小学生の子どもが1人いる場合は、従来の早見表では「独身・共働き」の列が参考になります。
ただし、所得金額調整控除など、ほかの制度が関係するケースもあります。最終的には実際の所得や控除を反映した計算が必要です。
ふるさと納税の上限額は年収だけでは決まらない
早見表を見ると年収ごとに金額が並んでいますが、実際の控除上限額は年収だけで決まるわけではありません。
同じ年収でも、次のような条件によって違いが出ます。
配偶者や扶養家族の有無
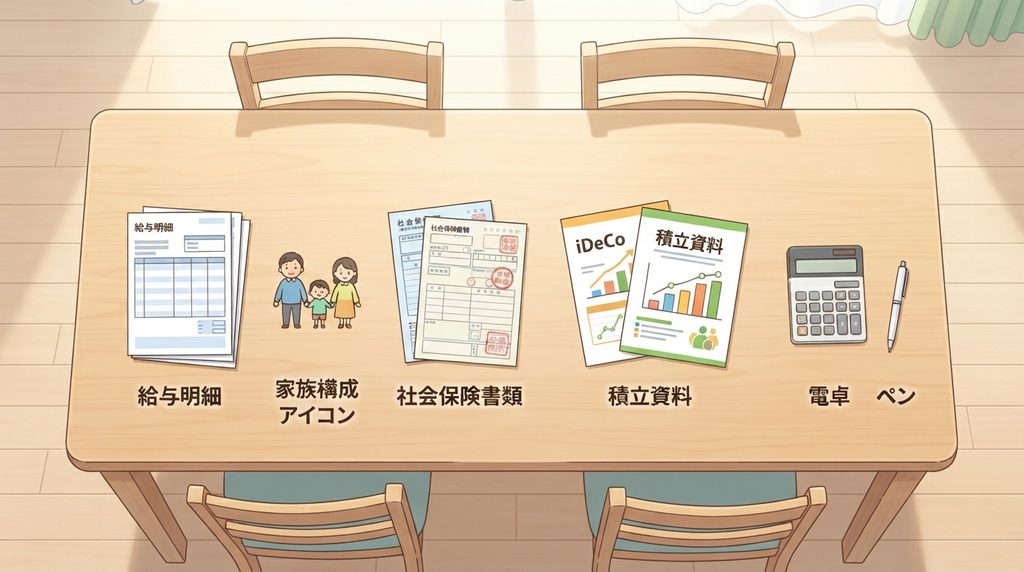
配偶者控除や扶養控除が適用されると、税金の計算に使う所得が変わります。
そのため、独身の方と配偶者を扶養している方では、年収が同じでも控除上限額が異なることがあります。
なお、共働きでも配偶者の収入によって控除の扱いが変わる場合があります。「共働きなら必ず独身と同じ」と考えず、配偶者控除・配偶者特別控除の適用状況を確認しましょう。
社会保険料やiDeCoの掛金
健康保険料や厚生年金保険料などの社会保険料は、所得控除の対象です。
また、iDeCoの掛金も小規模企業共済等掛金控除の対象となります。
こうした控除が増えると、課税される所得や住民税所得割額が変わり、ふるさと納税の控除上限額にも影響することがあります。
特にiDeCoを利用している方は、年収だけの簡易計算ではなく、掛金も反映できる詳細な計算方法を利用するのがおすすめです。
医療費控除や住宅ローン控除
医療費控除を受ける場合も、控除上限額が変わることがあります。
一方、住宅ローン控除は所得控除ではなく税額控除です。ふるさと納税の控除との関係は、所得税や住民税の状況、確定申告の有無などによって異なります。
住宅ローン控除があるから必ずふるさと納税で損をする、というわけではありませんが、単純な年収表だけでは判断しにくいケースです。
医療費控除や住宅ローン控除を利用する方は、詳しい条件を反映したシミュレーションや税務上の確認を行いましょう。
自分のふるさと納税の上限額を確認する方法
年収別の目安がわかったら、次は自分の条件に合わせて控除上限額を確認しましょう。
会社員の方なら、源泉徴収票などの資料を使うと調べやすくなります。
源泉徴収票のどこを見る?
源泉徴収票を使う場合は、まず「支払金額」を確認してください。
ここに記載されているのが、原則としてその勤務先から支払われた年間の給与収入です。
例えば支払金額が5,000,000円なら、給与年収500万円として早見表を確認する際の基準になります。
さらに、詳しい計算では次の項目も参考になります。
- 支払金額:年間の給与収入
- 給与所得控除後の金額:給与所得の計算に関係する金額
- 所得控除の額の合計額:各種所得控除の合計
- 社会保険料等の金額:社会保険料や対象となる掛金など
ただし、源泉徴収票だけで住民税の計算に必要な情報がすべて揃うとは限りません。
また、前年の源泉徴収票を使う場合は、前年と今年の収入や控除が同じとは限らない点にも注意しましょう。
年収は手取りではなく額面で確認する
「年収500万円」という場合、ふるさと納税の早見表では通常、手取り額ではなく給与収入を使います。
例えば、給与収入が500万円で、税金や社会保険料を差し引いた手取りが400万円前後だったとしても、早見表で最初に確認するのは給与収入500万円の行です。
手取り400万円だから年収400万円の行を見る、という使い方はしないようにしましょう。
なお、副業所得や事業所得などがある場合は、給与収入だけでは判断できません。給与以外の所得も含めて計算する必要があります。
今年の年収がまだ確定していない場合
ふるさと納税は年の途中でも申し込めるため、その時点では今年の年収が確定していないこともあります。
その場合は、これまでの給与、今後の給与見込み、賞与などを合わせて年間の収入を予測します。
前年の源泉徴収票も参考になりますが、転職・昇給・育休・時短勤務などがある場合は、今年の収入が大きく変わる可能性があります。
年収の見込みに不安がある場合は、上限額ぎりぎりまで寄付せず、余裕を持った金額にしておく方法もあります。
シミュレーターで自分の上限額を調べる
「早見表を見ても自分がどこに当てはまるかわからない」という方は、シミュレーターを使うと便利です。
当サイトでは、年収や家族構成などから控除上限額の目安を調べられるシミュレーターを用意しています。
年収別早見表は大まかな比較に使い、実際に寄付額を決める前には自分の条件で計算してみてくださいね。
シミュレーターの結果も、入力した条件に基づく試算です。年収や各種控除が確定していない場合は、表示された金額を確定額として扱わないようにしましょう。
ふるさと納税の上限額を超えたらどうなる?具体例で解説
「上限額を超えて寄付したら、全部自己負担になるの?」と心配する方もいるでしょう。
結論からいうと、控除上限額を超えても、寄付した金額がすべて自己負担になるわけではありません。
ただし、実質自己負担が2,000円を超える可能性があります。
上限額5万円の人が6万円寄付した場合
例えば、実質自己負担2,000円で済む控除上限額が5万円の方が、年間6万円を寄付したケースを考えてみましょう。
| 項目 | 金額 |
|---|---|
| 控除上限額 | 50,000円 |
| 実際の寄付総額 | 60,000円 |
| 上限額との差 | 10,000円 |
| 実質自己負担 | 2,000円より増える可能性がある |
ここで注意したいのは、上限額を1万円超えたからといって、必ず自己負担が12,000円になるとは限らないことです。
ふるさと納税の控除には、所得税の寄附金控除、住民税の基本分、住民税の特例分などが関係します。
控除上限額を超えた場合でも、一部の控除が適用されることがあるため、実際の自己負担額は所得や税率などの条件によって異なります。
つまり、「上限を超えた分は必ず全額自己負担」「上限を超えたら寄付全額が無駄になる」のどちらも正確ではありません。
自己負担を原則2,000円に抑えたい場合は、上限額を超えないように寄付することが基本です。
上限額ぎりぎりまで寄付しても大丈夫?
上限額の目安が5万円と表示された場合、「5万円ぴったりまで寄付した方がお得なのでは?」と思いますよね。
ただし、年の途中では収入や所得控除が確定していないことがあります。
例えば、賞与が予想より少なかったり、医療費控除が増えたりすると、当初の試算から上限額が変わる可能性があります。
そのため、上限額ぎりぎりを狙うより、少し余裕を持って寄付する方法もあります。
ただし、「上限額の8割なら必ず安全」といった一律の保証はありません。収入の変動が大きい方や控除が多い方は、より慎重に確認しましょう。
ふるさと納税の上限額が変わりやすいケース
早見表や簡易シミュレーターだけでは判断しにくいケースもあります。
特に次のような方は、寄付額を決める前に注意してください。
転職や育休で今年の収入が変わった
転職や退職、育休、時短勤務などによって給与収入が減った場合、前年の源泉徴収票を使った試算では上限額を高く見積もってしまうことがあります。
反対に、転職や昇給で収入が増える場合も、前年の年収だけでは正確な目安をつかめません。
ふるさと納税の控除上限額は、基本的に寄付した年の所得や控除状況に基づいて決まります。
今年の収入見込みを使って計算することが大切です。
副業や個人事業の所得がある
会社員でも副業所得がある場合は、給与収入だけで上限額を判断できないことがあります。
個人事業主や自営業の方も、売上そのものではなく、必要経費や所得控除などを考慮した計算が必要です。
給与所得者向けの年収早見表をそのまま使わず、自分の所得区分に対応した方法で確認しましょう。
住宅ローン控除や医療費控除を利用する
住宅ローン控除や医療費控除を利用する場合は、簡易的なシミュレーション結果と実際の控除額に差が出ることがあります。
また、医療費控除を受けるために確定申告をする場合、ふるさと納税のワンストップ特例を申請していても、その申請は無効になります。
その場合は、確定申告でふるさと納税の寄付金控除も忘れずに申告してください。
ふるさと納税はいくらまで?よくある質問
1つの自治体にいくらまで寄付できますか?
ふるさと納税では、1つの自治体への寄付額について、全国共通の一律上限が決められているわけではありません。
ただし、返礼品ごとの寄付金額や受付条件は異なります。
また、控除上限額は自治体ごとではなく、その年の寄付総額をもとに考えます。
例えば、A市に2万円、B町に3万円寄付した場合、年間の寄付総額は5万円です。
ワンストップ特例には寄付金額の上限がありますか?
ワンストップ特例制度は、寄付金額そのものではなく、利用条件によって適用できるかが決まります。
原則として、確定申告をする必要がない給与所得者などで、1年間の寄付先自治体数が5団体以内などの条件を満たす場合に利用できます。
同じ自治体へ複数回寄付しても、寄付先自治体数としては1団体です。ただし、申請手続きは寄付ごとに必要となる場合があります。
ワンストップ特例を使ったからといって、控除上限額が増えるわけではありません。
住民税決定通知書を見れば上限額がわかりますか?
住民税決定通知書には、住民税の所得割額や税額控除額など、上限額の確認に役立つ情報が記載されています。
ただし、通知書に「今年のふるさと納税は○万円まで」と直接書かれているわけではありません。
また、通知書は通常、前年の所得などに基づいて作成されるため、今年の上限額がそのままわかるものではありません。
今年の所得や各種控除の見込みを踏まえて計算しましょう。
寄付した後に上限額を超えていたとわかったら?
控除上限額を超えていたことが後からわかっても、寄付そのものが無効になるわけではありません。
ただし、自己負担が想定より増える可能性があります。
ふるさと納税は寄付のため、申し込み後の自己都合によるキャンセルや返金が認められない場合があります。
寄付前に上限額を確認し、申し込み内容をよく確かめることが大切です。
年収200万円や300万円でもふるさと納税はできますか?
年収が200万円や300万円でも、ふるさと納税をすること自体はできます。
ただし、所得税や住民税の負担が少ない場合は、控除できる金額も小さくなることがあります。
例えば年収300万円・独身の方なら、従来の早見表では約28,000円が目安です。一方、年収200万円の場合は家族構成や各種控除によって条件が大きく変わるため、一律の金額で判断しない方がよいでしょう。
特に住民税が非課税となる場合などは、寄付しても期待した税控除を受けられない可能性があります。
まとめ|ふるさと納税はいくらまでか確認してから寄付しよう
ふるさと納税の寄付金額そのものに一律の上限はありませんが、実質自己負担2,000円で済む控除上限額は人によって異なります。
今回のポイントをまとめると、次のとおりです。
- 寄付できる金額自体に全国共通の一律上限はない
- 控除上限額は年収・家族構成・所得控除などで変わる
- 年収別早見表は目安として使い、確定額とは考えない
- 年収は手取りではなく、給与収入を基準に確認する
- 上限額を超えても寄付全額が自己負担になるわけではない
- 自己負担を抑えたいなら、寄付前に自分の条件で試算する
特に年収500万円前後の方は、家族構成や各種控除によって上限額が変わるため、早見表の数字だけで判断しないことが大切です。
「自分はいくらまで寄付できるのか」を確認できれば、返礼品選びも進めやすくなります。
まずはシミュレーターで上限額の目安を調べてから、寄付する金額を決めてみてくださいね。
※本記事は2026年11月時点で確認できる制度情報をもとに作成しています。年収別早見表には、総務省公表資料に基づく従来の参考値を使用しています。2026年の実際の控除上限額は税制改正や個別の所得・控除状況によって異なります。税額の詳細については、お住まいの自治体、税務署、税理士などへご確認ください。
コメント