「ふるさと納税をしたけれど、本当に住民税は安くなっているの?」と気になっていませんか。
ふるさと納税は、寄付をした直後に住民税が安くなるわけではありません。2026年に行ったふるさと納税なら、原則として2027年度の住民税に反映されます。
また、ワンストップ特例を利用した場合と確定申告をした場合では、控除の見え方が少し違います。
そのため、給与明細を見て「思ったほど住民税が減っていない」と感じても、それだけで控除されていないとは判断できません。
この記事では、ふるさと納税が住民税にいつ反映されるのか、住民税決定通知書のどこを確認すればいいのか、控除額が想定と違うときに何を確認すればいいのかを順番に解説します。
ふるさと納税をすると住民税はどうなる?
ふるさと納税は、自分で選んだ自治体へ寄付をすると、一定の上限まで寄付額のうち2,000円を超える部分が所得税や住民税から控除される制度です。
ただし、「寄付した金額がそのまま今月の住民税から引かれる」という仕組みではありません。
ふるさと納税は住民税がその場で安くなる制度ではない
たとえば2026年中にふるさと納税をした場合、その寄付をもとに計算された住民税の控除は、原則として2027年度の住民税に反映されます。
寄付を申し込んだ翌月の住民税がすぐに下がるわけではないので、初めて利用した方は「控除されていないのでは?」と不安になりやすいところです。
まずは、寄付した年と住民税に反映される年度にはずれがあることを覚えておきましょう。
住民税からは「基本分」と「特例分」が控除される
ふるさと納税による住民税の控除には、大きく「基本分」と「特例分」があります。
基本分は、対象となる寄付額から2,000円を引いた金額の10%が住民税から税額控除される仕組みです。
さらに、ふるさと納税では一定の条件のもとで特例分が加わります。
この基本分と特例分、さらに確定申告をした場合には所得税側の控除を合わせることで、控除上限額の範囲内なら、原則として寄付額から2,000円を除いた部分が控除の対象になります。
ただし、実際の控除額は所得やほかの控除、寄付額などによって変わります。
所得税からの控除とは何が違う?
ここで少し分かりにくいのが、所得税と住民税の関係です。
確定申告をした場合は、ふるさと納税による控除が所得税と翌年度の住民税に分かれて反映されます。
一方、ワンストップ特例を利用した場合は、所得税から別に還付されるのではなく、所得税から控除されるはずだった分に相当する額も含めて翌年度の住民税から控除されます。
この違いを知っておくと、あとで住民税決定通知書を確認するときに分かりやすくなります。
ふるさと納税は住民税にいつから反映される?
ふるさと納税の住民税控除は、寄付をした翌年度に反映されます。
たとえば2026年に寄付した場合は、次のような流れです。
- 2026年1月~12月:ふるさと納税をする
- ワンストップ特例または確定申告で必要な手続きをする
- 2027年度の住民税に控除が反映される
「2026年12月に寄付したから、2027年1月の住民税が安くなる」というわけではありません。
会社員なら6月ごろからの住民税で確認できる
会社員などで住民税が給与から天引きされる「特別徴収」の場合、一般的には前年の所得などをもとに決定された住民税を6月から翌年5月までの給与から納めます。
そのため、2026年に行ったふるさと納税なら、2027年6月以降に納める住民税を確認することになります。
その時期に勤務先などから受け取る住民税決定通知書が、ふるさと納税の控除を確認するときの重要な書類です。
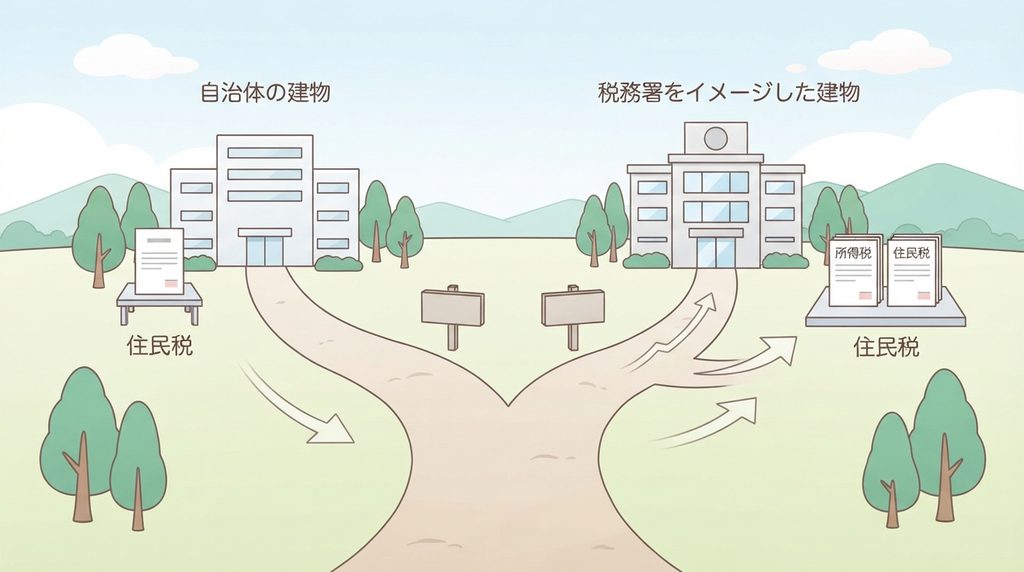
ワンストップ特例と確定申告では住民税への反映が違う
「寄付額から2,000円を引いた金額と、住民税決定通知書に載っている金額が合わない」と感じることがあります。
そんなときは、まず自分がワンストップ特例を利用したのか、確定申告をしたのかを確認してみましょう。
ワンストップ特例では控除分が住民税にまとめて反映される
ワンストップ特例を利用した場合、ふるさと納税による所得税の還付はありません。
所得税から控除されるはずだった分に相当する額も含めて、翌年度の住民税から控除されます。
そのため、「ワンストップ特例を使ったのに所得税が戻ってこない」と心配する必要はありません。
確認する中心は翌年度の住民税です。
確定申告では所得税と住民税に分かれて反映される
確定申告をした場合は、ふるさと納税による控除が所得税と翌年度の住民税に分かれます。
そのため、住民税側の控除額だけを見て「寄付額から2,000円を引いた金額より少ない」と判断しないようにしましょう。
確定申告をした人は、所得税側と住民税側の両方を確認する必要があります。
なお、ワンストップ特例を申請したあとに確定申告をした場合は、ワンストップ特例の申請は無効になります。その場合は、ワンストップ特例を申請した寄付も含め、ふるさと納税の寄付額を確定申告に含める必要があります。
ふるさと納税で住民税はいくら安くなる?
「5万円ふるさと納税したら、翌年の住民税が4万8,000円安くなるの?」と考える方もいるでしょう。
控除上限額の範囲内で必要な手続きをしていれば、原則として寄付額から2,000円を除いた部分が所得税と住民税を合わせた控除の対象になります。
ただし、どこにどれだけ反映されるかは、ワンストップ特例と確定申告で異なります。
寄付額から2,000円を引いた金額がすべて住民税から引かれるとは限らない
確定申告をした人の場合、控除の一部は所得税側に反映されます。
そのため、住民税の控除額だけを見て、寄付額から2,000円を引いた金額と一致しないからといって、すぐに手続きの失敗とは判断できません。
一方、ワンストップ特例を利用した場合は、所得税からの還付はなく、控除相当額が翌年度の住民税側に反映されます。
毎月の給与明細だけでは控除額を判断しにくい
会社員なら毎月の給与明細に住民税が記載されています。
ただ、「去年は月1万5,000円だったのに今年は1万4,000円だから、ふるさと納税で1,000円しか安くなっていない」と単純に判断することはできません。
住民税は前年の所得や各種所得控除、税額控除などをもとに計算されるため、前年と今年では計算の前提そのものが変わっている可能性があるからです。
ふるさと納税が反映されたか確認するときは、給与明細の金額を前年と比べるだけではなく、住民税決定通知書を確認しましょう。
ふるさと納税の控除は住民税決定通知書で確認できる
ふるさと納税をしたあとに確認しておきたいのが、翌年度の住民税決定通知書です。
「申し込んで返礼品を受け取ったから終わり」ではなく、ここまで確認しておくと安心です。
住民税決定通知書とは?
住民税決定通知書は、前年の所得などをもとに計算された住民税額を知らせる書類です。
会社員など特別徴収の人は勤務先を通じて通知を受けるケースが一般的です。
自営業など普通徴収の人には、自治体から住民税の納税通知書などが送られます。
書類の名称や様式、項目の表示方法は自治体や徴収方法によって異なるため、全国すべての通知書が同じレイアウトになっているわけではありません。
会社員は住民税決定通知書のどこを見る?
会社員の場合は、住民税決定通知書にある税額控除額や摘要欄などを確認します。
自治体によっては「寄附金税額控除額」などが分かる形で記載されることがあります。
ただし、税額控除額にはふるさと納税以外の税額控除が含まれる場合もあり、表記方法も自治体によって異なります。
「この数字が必ずふるさと納税だけの控除額」と決めつけず、通知書の記載内容を確認してください。
摘要欄などに寄附金税額控除について記載されている場合は、その内容も確認しましょう。
自営業など普通徴収の場合はどこを見る?
自営業などで住民税を自分で納付している場合は、自治体から届く住民税の税額決定・納税通知書などを確認します。
こちらも税額控除や寄附金税額控除に関する項目が確認のポイントになります。
自治体によって書類の名称や記載位置が異なるため、見つけられない場合は住んでいる市区町村の住民税担当窓口へ確認するのが確実です。
住民税決定通知書で控除額を確認する方法
通知書が手元に届いたら、「ワンストップ特例」と「確定申告」のどちらで手続きをしたかを思い出してから確認すると分かりやすくなります。
ワンストップ特例を利用した場合
ワンストップ特例では所得税からの還付は行われず、その分も含めて翌年度の住民税から控除されます。
そのため、ふるさと納税による控除を確認するときは、翌年度の住民税決定通知書が中心になります。
控除上限額の範囲内で正しく手続きできている場合は、原則として寄付額から2,000円を除いた金額が住民税側の控除に反映される考え方です。
確定申告をした場合
確定申告をした場合は少し見方が違います。
ふるさと納税による控除は、所得税と翌年度の住民税に分かれて反映されます。
そのため、住民税決定通知書に記載された控除額だけを見て、寄付額から2,000円を引いた金額と比べるのではなく、所得税側の控除も合わせて考えます。
「住民税の控除額が少ない」と思ったときほど、自分がどちらの方法で手続きしたのか確認してみてください。
ふるさと納税をしたのに住民税が安くならないのはなぜ?
住民税決定通知書を確認しても、「思っていたより安くなっていない」「控除されていないように見える」ということがあります。
その場合はいくつか確認したいポイントがあります。
給与明細だけで判断している
毎月の給与明細に記載される住民税が前年より大きく減っていなくても、それだけでふるさと納税が反映されていないとは判断できません。
前年と今年で所得や各種控除などが変われば、もともとの住民税額も変わります。
まずは住民税決定通知書の税額控除に関する部分を確認しましょう。
ワンストップ特例と確定申告を混同している
ワンストップ特例なら翌年度の住民税が確認の中心ですが、確定申告なら所得税側にも控除が反映されます。
「寄付額-2,000円」と住民税側の数字だけを比べている場合は、確定申告による所得税側の控除を見落としていないか確認してください。
控除上限額を超えて寄付していた
ふるさと納税には、自己負担2,000円で済む寄付額に上限があります。
上限額を超えた分まで同じように控除されるわけではないため、想定より自己負担が増えることがあります。
「寄付した金額から2,000円を引いた金額がすべて控除されるはず」と考えていた場合は、寄付した年の控除上限額も確認してみましょう。
ワンストップ特例が適用されていない
ワンストップ特例の申請ができていなかったり、制度の対象外になっていたりすると、想定した控除を受けられていない可能性があります。
また、ワンストップ特例を申請したあとに医療費控除などのため確定申告をすると、ワンストップ特例の申請は無効になります。
この場合、ワンストップ特例を申請済みだった寄付も含めて、すべてのふるさと納税を確定申告へ含める必要があります。
確定申告にふるさと納税を入れ忘れた
確定申告をしたものの、ふるさと納税の寄付を申告に含め忘れていたというケースにも注意が必要です。
特に、ワンストップ特例を申請したあとで別の理由から確定申告をした場合に起こりやすいところです。
国税庁では、ワンストップ特例を申請した人が寄附金控除を含めずに確定申告した場合、一定の場合には更正の請求によって寄附金控除の適用を受けられると案内しています。
所得税額に変更がなく更正の請求ができないケースでは、住んでいる市区町村への確認が必要になります。
控除額が想定と違ったときに確認すること
「控除されていないかも」と思ったら、すぐに手続きの失敗と決めつけず、次の順番で確認すると整理しやすくなります。
- 何年にふるさと納税をしたのか
- その年の寄付総額はいくらだったか
- ワンストップ特例と確定申告のどちらを利用したか
- 翌年度の住民税決定通知書に控除が反映されているか
- 確定申告をした場合は所得税側にも控除が反映されているか
- 控除上限額を超えていなかったか
- ワンストップ特例や確定申告で寄付の申請・申告漏れがなかったか
ここまで確認しても分からない場合は、住民税については住んでいる市区町村の住民税担当窓口へ問い合わせてみましょう。
その際は住民税決定通知書や納税通知書、ふるさと納税の寄付額が分かるものなどを手元に用意しておくと確認しやすくなります。
ふるさと納税と住民税でよくある質問
ふるさと納税をすると住民税はいつから安くなる?
寄付をした翌年度の住民税に反映されます。
たとえば2026年に行ったふるさと納税なら、原則として2027年度の住民税が対象です。会社員などの特別徴収では、2027年6月以降の住民税を確認することになります。
給与明細を見ればふるさと納税の控除額が分かる?
給与明細だけでは、ふるさと納税による控除額を判断しにくい場合があります。
前年と今年では所得やほかの控除なども変わる可能性があるため、住民税決定通知書の税額控除に関する項目などを確認しましょう。
ワンストップ特例では所得税は戻ってこない?
ワンストップ特例を利用した場合、ふるさと納税による所得税の還付はありません。
所得税から控除されるはずだった分に相当する額も含め、翌年度の住民税から控除されます。
確定申告した場合は住民税だけ確認すればいい?
いいえ。確定申告をした場合は、所得税と翌年度の住民税の両方に控除が反映されます。
住民税側の金額だけで判断しないことが大切です。
住民税決定通知書に「ふるさと納税」と書いてない場合は?
通知書の様式や表記方法は自治体によって異なります。
「税額控除額」「寄附金税額控除」などの項目や摘要欄を確認してください。
どの金額がふるさと納税による控除なのか判断できない場合は、住んでいる市区町村の住民税担当窓口へ確認しましょう。
ふるさと納税が住民税に反映されていなかったらどうする?
まず、ワンストップ特例と確定申告のどちらで手続きしたのか、寄付の申請・申告漏れがないかを確認します。
確定申告をしている場合は、申告書にふるさと納税が含まれているかも確認しましょう。
手続き状況によって対応が異なるため、住民税については市区町村、所得税の確定申告については税務署などへ確認してください。
まとめ|ふるさと納税をしたら翌年度の住民税まで確認しよう
ふるさと納税は、寄付を申し込んで返礼品を受け取ったら終わりではありません。
寄付をする → ワンストップ特例または確定申告をする → 翌年度の住民税に反映される → 住民税決定通知書で確認する
ここまで確認しておくと、「本当に控除されたのかな?」という不安を残さずに済みます。
特に覚えておきたいのは、ワンストップ特例と確定申告では控除の見え方が違うことです。
ワンストップ特例なら翌年度の住民税が確認の中心になり、確定申告なら所得税と住民税の両方を確認します。
住民税が思ったほど安くなっていないと感じたときも、給与明細だけで判断せず、まずは住民税決定通知書を確認してみましょう。
※本記事の制度・税金に関する内容は2026年9月24日時点の情報をもとにしています。税制や自治体の通知書の様式・表記は変更される場合があります。
コメント